
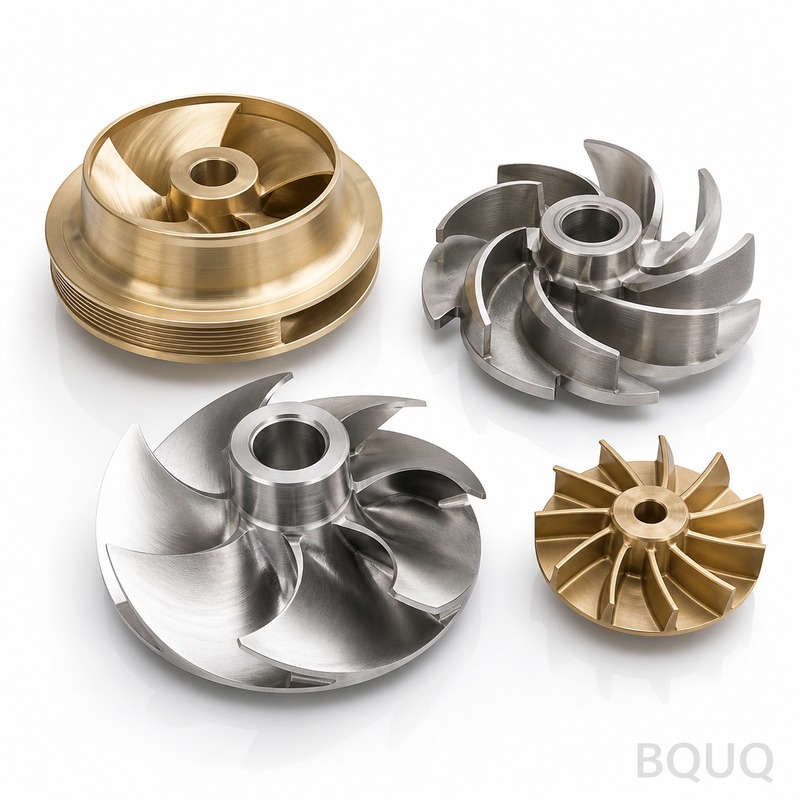
Mecanizado interno vs subcontratado: un modelo de costes
Respuesta breve: La subcontratación gana cuando el volumen anual es inferior a aproximadamente 5.000–15.000 unidades, cuando la geometría de la pieza cambia más de dos veces al año, o cuando la pieza necesita tolerancias más estrictas que ±0,01 mm sin metrología interna. El mecanizado interno gana por encima de aproximadamente 20.000 unidades estables al año con un operador dedicado y capacidad de husillo de reserva. El punto de equilibrio no es la tarifa por hora, sino el coste cargado de la máquina (típicamente 2,5–3,5× la tarifa de mano de obra), la amortización del utillaje, el desecho y el capital de trabajo inmovilizado en capacidad ociosa. La mayoría de los compradores subestiman los gastos generales en un 40–60%.
La decisión de fabricar o comprar para piezas mecanizadas suele plantearse como "nuestra tarifa de taller es de 45 $/h, la suya es de 28 $/h". Ese planteamiento casi siempre es erróneo. Una máquina que no está funcionando sigue costando dinero: depreciación, espacio en planta, mantenimiento, seguros, el operario que mantiene en nómina durante las semanas que sí está funcionando. La comparación honesta es el coste total de propiedad por pieza buena, entregada a tiempo, con la tolerancia requerida.
Este artículo le ofrece un modelo de costes funcional que puede introducir en una hoja de cálculo hoy mismo, además de los factores cualitativos que deciden la respuesta cuando los números quedan ajustados.
Por qué falla la comparación por tarifa horaria
Un centro de mecanizado vertical adquirido por 90.000 $, depreciado a lo largo de 7 años, utilizado 2.000 horas al año, soporta unos 6,40 $/h solo en depreciación. Añada:
- Espacio en planta a 8–15 $ por pie cuadrado al mes
- Energía, aire comprimido, refrigerante, evacuación de virutas
- Mantenimiento preventivo y repuestos (típicamente 3–6% del valor de la máquina al año)
- Consumo de utillaje: carburo, plaquitas, brocas, machos
- El coste totalmente cargado del operario (salario + beneficios + supervisión + tiempo de formación)
- Programación, preparación y diseño de utillaje, amortizados sobre el lote
- Mano de obra de inspección de calidad y calibración de equipos
- Desecho y retrabajo a su tasa interna, no a la del proveedor
Cuando se suma todo eso, una máquina facturada internamente a una tarifa de mano de obra de 45 $/h con frecuencia llega a 110–160 $/h cargados. Ese es el número que debe compararse con el precio unitario cotizado por un proveedor, y los proveedores reparten esos mismos costes fijos entre muchas más piezas y muchos más clientes.
La trampa de la utilización
El error más grande en los modelos de costes internos es asumir una utilización alta. Si su taller utiliza la máquina el 35% de las horas disponibles, el coste fijo por pieza se triplica. La mayoría de los talleres de mecanizado cautivos funcionan entre el 25% y el 50% de utilización porque la demanda es irregular y la máquina se compró para la carga máxima.
Los proveedores subcontratados funcionan al 60–80% de utilización con una cartera de pedidos diversificada. Esa diferencia estructural por sí sola suele explicar una brecha de precio unitario del 30–50%, antes de que nadie hable de arbitraje laboral.
Construir el modelo de costes: línea por línea
Esta es la estructura que sobrevive al contacto con la contabilidad real. Constrúyala una vez y reutilícela para cada familia de piezas.
| Elemento de coste | Tratamiento interno | Tratamiento subcontratado |
|---|---|---|
| Depreciación de la máquina | Depreciación anual ÷ piezas buenas reales | Incluida en el precio unitario |
| Espacio en planta | Asignado por pie cuadrado al mes | Cero |
| Mano de obra (directa) | Tarifa horaria cargada × horas de mecanizado + preparación | Incluida en el precio unitario |
| Programación / CAM | Horas de ingeniería ÷ tamaño del lote | Normalmente amortizado o exento |
| Utillaje y herramientas | Coste total ÷ volumen anual | NRE, pago único, a menudo negociable |
| Herramientas consumibles | Coste de vida útil por pieza | Incluido en el precio unitario |
| Inspección | Mano de obra + amortización de calibres | A menudo incluida; solicite el informe |
| Desecho y retrabajo | Tasa interna de desecho × coste cargado | Riesgo del proveedor, limitado por contrato |
| Flete y aranceles | Solo flete de material entrante | Flete entrante + aranceles + corretaje |
| Coste de inventario | Materia prima + WIP + terminado a ~18%/año | Solo producto terminado, o consignación |
| Gastos generales de gestión | Compras, planificación, supervisión de calidad | Compras, planificación, supervisión de calidad |
Observe la última fila: usted sigue pagando gastos generales cuando subcontrata. Alguien tiene que emitir la orden de compra, hacer seguimiento de la entrega, revisar el informe de inspección y gestionar la no conformidad. Presupueste un 3–8% del gasto para la gestión de proveedores. Los compradores que ignoran esta línea sobreestiman el ahorro de la subcontratación.
Ejemplo práctico: 8.000 soportes al año
Suponga un soporte de aluminio 6061-T6, ±0,05 mm en dos características, una preparación, 4 minutos de tiempo de ciclo, 30 minutos de preparación, un utillaje sencillo.
| Partida | Interno | Subcontratado (Dongguan) |
|---|---|---|
| Tarifa de máquina cargada | 120 $/h | — |
| Tiempo de ciclo por pieza | 4,0 min | 4,0 min |
| Preparación amortizada (8.000 uds.) | 0,008 $ | 0,005 $ |
| Coste de mecanizado por pieza | 8,00 $ | 2,40 $ |
| Material (por pieza) | 1,10 $ | 0,95 $ |
| Utillaje / NRE amortizado | 0,40 $ | 0,15 $ |
| Inspección por pieza | 0,35 $ | 0,12 $ |
| Provisión por desecho (3% vs 1,5%) | 0,29 $ | 0,05 $ |
| Flete + aranceles por pieza | 0,00 $ | 0,30 $ |
| Gestión de proveedores (5%) | 0,00 $ | 0,19 $ |
| Total por pieza buena | 10,15 $ | 4,17 $ |
La brecha es del 59%, y está impulsada por la tarifa de máquina cargada y la utilización, no por la tarifa de mano de obra. Las cifras son indicativas; realice su propio cálculo.
Cuándo gana realmente el mecanizado interno
La subcontratación no es automáticamente más barata. El mecanizado interno gana en condiciones específicas e identificables:
- Volumen superior a ~20.000 unidades estables/año. En ese punto, el margen del proveedor y el flete superan su penalización por costes fijos.
- Secreto de diseño que no puede protegerse por contrato. Esto es más raro de lo que se cree: un NDA bien redactado más la propiedad del utillaje cubren la mayoría de los casos. Consulte nuestras notas sobre exigibilidad de los NDA en China.
- Iteración en el mismo día. Si sus ingenieros cambian la geometría a diario durante el prototipo, un viaje de ida y vuelta de 3 días mata la velocidad.
- Procesos que ya posee y llena. Si la máquina está ociosa de todos modos, el coste marginal de un trabajo más es genuinamente bajo, pero solo el coste marginal, no la tarifa totalmente cargada.
- Tolerancia extrema con metrología interna. Si usted posee una CMM y el proveedor no, el riesgo de medición puede dominar.
La falacia del coste marginal
"La máquina ya está pagada, así que es gratis" es la frase más cara en la manufactura. La máquina tiene un coste de reposición. Cada hora que consume adelanta la reposición. La depreciación es un coste económico real, independientemente de si su contable la registra este trimestre.
Los costes ocultos de la subcontratación
La subcontratación tiene sus propios modos de fallo, y un modelo de costes creíble debe valorarlos.
| Riesgo | Impacto típico en el coste | Mitigación |
|---|---|---|
| Plazo de entrega más largo | 1–3% del valor de la pieza por semana de WIP adicional | Stock de seguridad, doble fuente |
| Fuga de calidad | 5–50× el coste de la pieza por fallo en campo | Primera artículo tipo PPAP, IQC interno |
| Retraso en la comunicación | 2–10 horas de ingeniería por cambio | Punto único de contacto, bucle DFM |
| Variabilidad del flete | ±20% sobre el coste landed | Fijar Incoterms, consolidar |
| Exposición de PI | Difícil de cuantificar | NDA, propiedad del utillaje, dividir procesos |
| Concentración de proveedores | Riesgo de parada de línea | Cualificar una segunda fuente con antelación |
La columna de mitigación es donde reside el trabajo real. Un proveedor que devuelve comentarios DFM en 24 horas y cotiza en 12 horas laborables elimina la mayor parte del retraso en la comunicación, y por eso construimos nuestro proceso de cotización en torno a esa cifra.
Qué impulsa realmente la decisión
Deje a un lado la hoja de cálculo y cuatro variables lo deciden:
1. Estabilidad del volumen anual. El volumen predecible favorece el mecanizado interno; el volumen irregular o en declive favorece la subcontratación.
2. Tolerancia y carga de inspección. Más estricta que ±0,01 mm sin CMM interna favorece la subcontratación a un proveedor que ya posee la metrología.
3. Tasa de cambio de ingeniería. Más de dos ECO al año sobre la misma pieza favorece la subcontratación hasta que el diseño se congela.
4. Disponibilidad de capital y coste de oportunidad. El efectivo gastado en una máquina es efectivo no gastado en desarrollo de producto. A una tasa de descuento del 15%, una máquina de 90.000 $ debe retornar 13.500 $/año en coste evitado solo para alcanzar el punto de equilibrio.
Si desea una forma estructurada de sopesar esto frente a los resultados de calidad, nuestro artículo sobre equilibrar calidad y coste en el abastecimiento recorre el compromiso de forma explícita.
Un modelo híbrido que suele ganar
La mayoría de los compradores maduros llegan a un modelo híbrido: mantener una o dos máquinas de propósito general internas para prototipos, utillajes y reparaciones de emergencia, y subcontratar todo el volumen de producción. Esto preserva la velocidad de ingeniería mientras captura la ventaja de utilización del proveedor en las piezas que realmente soportan coste.
Para piezas que cruzan fronteras de proceso —una carcasa mecanizada que también necesita un soporte estampado y un muelle de compresión personalizado—, consolidar con una fábrica de origen directo elimina toda una capa de coste de coordinación. BQUQ ejecuta mecanizado CNC, estampado de metal, muelles y disipadores de calor bajo un mismo techo ISO9001 en Dongguan, lo que significa una orden de compra, un estándar de inspección y una consolidación de flete.
Cómo realizar la comparación en la práctica
1. Defina la familia de piezas, no la pieza. Agrupe por material, banda de tolerancia y tiempo de ciclo.
2. Obtenga una tarifa interna cargada real. Pida a finanzas la tarifa de hora-máquina incluyendo depreciación, espacio y mantenimiento. No acepte la tarifa de mano de obra.
3. Obtenga tres cotizaciones externas con planos, tolerancias, acabado y requisitos de inspección idénticos. Las RFQ no coincidentes producen comparaciones sin sentido.
4. Añada el coste landed. Flete, aranceles, corretaje y gestión de proveedores. Consulte nuestra guía de aduanas y aranceles para las partidas que los compradores olvidan.
5. Valore los riesgos. Asigne una probabilidad y un coste a la fuga de calidad y a la entrega tardía para cada opción.
6. Vuelva a ejecutar el modelo con 0,5×, 1× y 2× su previsión de volumen. La decisión suele ser sensible al volumen, y el punto de cruce le indica cuándo revisarla.
7. Revise anualmente. La capacidad del proveedor mejora; su utilización cambia. Una decisión tomada con 3.000 unidades/año no es válida con 30.000.
Para una visión más amplia de cómo evaluar a un socio antes de comprometer volumen, consulte nuestro marco de evaluación de capacidad de fábrica.
Preguntas frecuentes
P: ¿A qué volumen anual el mecanizado interno se vuelve más barato que la subcontratación?
R: No hay un número universal, pero para una pieza simple de 3 ejes con un ciclo de 4 minutos, el punto de cruce suele situarse entre 15.000 y 25.000 unidades estables al año, asumiendo que su máquina funciona por encima del 50% de utilización. Por debajo de eso, la mayor utilización del proveedor y su menor tarifa cargada dominan. Por encima, sus costes fijos se reparten lo suficiente para competir. Ejecute el modelo con su propia tarifa cargada antes de decidir.
P: ¿Cuál es una tarifa realista de hora-máquina cargada para CNC interno?
R: Para un centro de mecanizado vertical de tamaño medio en un país de alto coste, una tarifa totalmente cargada de 90–160 $/h es típica una vez que se incluyen depreciación, espacio en planta, energía, mantenimiento, herramientas consumibles y el coste totalmente cargado del operario. Eso suele ser 2,5–3,5× la tarifa de mano de obra básica. Si su equipo de finanzas le cita solo la tarifa de mano de obra, la comparación será errónea por un margen amplio.
P: ¿Cómo comparo cotizaciones cuando los proveedores incluyen alcances diferentes?
R: Normalice primero la RFQ. Especifique grado de material, banda de tolerancia, acabado superficial, nivel de informe de inspección, embalaje, Incoterm y condiciones de pago de forma idéntica para cada proveedor. Luego convierta todas las cotizaciones a un coste landed por pieza buena, añadiendo flete, aranceles, corretaje y una provisión para gestión de proveedores. Las cotizaciones que difieren en alcance no son comparables, por muy limpia que se vea la hoja de cálculo.
P: ¿Subcontratar el mecanizado implica siempre plazos de entrega más largos?
R: No necesariamente. Una cola interna nacional puede ser más lenta que un proveedor con capacidad dedicada y un tiempo de cotización de 12 horas. La variable real es la profundidad de la cola, no la geografía. Pregunte a cada proveedor por su tiempo de cola actual en días laborables, su tasa de entregas a tiempo en los últimos 12 meses y si su pedido reserva tiempo de máquina dedicado. Esas tres respuestas predicen el plazo de entrega mejor que la distancia.
P: ¿Qué debería mantener interno incluso si subcontrato la producción?
R: Mantenga la capacidad de prototipado, fabricación de utillajes y reparación de emergencia. Son actividades de bajo volumen y alta iteración donde un viaje de ida y vuelta de 3 días destruye la velocidad de ingeniería, y el coste marginal de máquina es genuinamente pequeño porque el trabajo es impredecible. Subcontrate el volumen de producción estable y repetible donde la ventaja de utilización del proveedor es mayor. La mayoría de los compradores maduros aplican exactamente este reparto híbrido.
Recursos relacionados
- Sobre BQUQ y nuestras cuatro líneas de producción en una fábrica de Dongguan: /about/
- Servicios de mecanizado CNC con capacidad de ±0,005 mm: /cnc-machining/
- Estampado de metal, muelles y disipadores de calor bajo un mismo techo: /custom-metal-stamping/
- Tendencias del sector que afectan a las decisiones de abastecimiento: /industry-dynamics/
- Biblioteca completa de artículos técnicos: /bquq-blog/
- Preguntas comunes de abastecimiento e ingeniería: /faq/
- Casos de éxito de clientes: /case/
- Solicite una cotización en 12 horas laborables: /contact/
Elaborado por el equipo de ingeniería de BQUQ. BQUQ (Dongguan) ejecuta mecanizado CNC (±0,005 mm), estampado de metal, muelles personalizados y producción de disipadores de calor en una fábrica ISO9001. Origen directo desde Dongguan, China: cotización en 12 horas: sc@bquq.com | WhatsApp +86 13713157787 | www.bquq.com


